Звук разбитого экрана смартфона, упавшего на кафельный пол, мгновенно портит настроение и заставляет задуматься о незапланированных расходах. Покупка современного гаджета или дорогой бытовой техники сегодня требует серьезных финансовых вложений, которые не всегда легко восстановить в случае поломки. Статистика показывает, что риск случайного повреждения или кражи электроники остается стабильно высоким. Правильно подобранная страховка техники может стать тем самым финансовым буфером, который спасет бюджет от внезапного удара.
Основная цель страхования заключается в защите ваших инвестиций. Когда мы покупаем дорогостоящий ноутбук или телевизор, мы платим не только за функции, но и за возможность пользоваться ими без постоянного страха перед внешними факторами. Страховой полис обеспечивает психологическое спокойствие: вы знаете, что в случае инцидента вам не придется искать огромную сумму на ремонт или покупку нового устройства. Это способ переложить финансовую ответственность за непредвиденные риски на страховую компанию.
Классификация страховых продуктов
Рынок предлагает несколько принципиально разных подходов к защите электроники. Важно понимать, что стандартная гарантия от производителя и полноценный страховой полис — это совершенно разные инструменты. Гарантия покрывает только заводской брак, в то время как страхование защищает от внешних воздействий.
| Вид защиты | Что покрывает | Пример страхового случая |
|---|---|---|
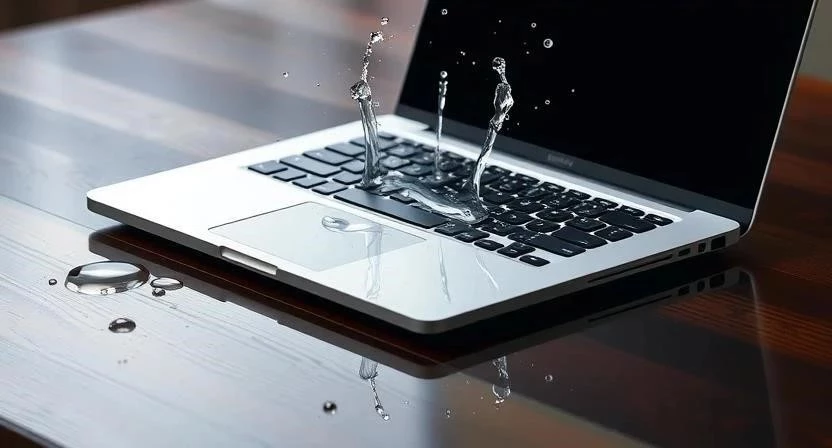
| От случайного повреждения | Удары, падения, залитие жидкостью | Разбитый экран смартфона |
| От кражи и грабежа | Хищение имущества противоправными методами | Кража ноутбука из сумки в кафе |
| Комплексный полис | Сочетание всех основных рисков | Повреждение техники при переезде |
| Расширенная гарантия | Продление срока заводского обслуживания | Выход из строя процессора через 2 года |
Я однажды столкнулся с ситуацией, когда мой старый ноутбук перестал включаться сразу после окончания стандартного гарантийного срока. Оказалось, что проблема была в материнской плате, и ремонт стоил почти половину стоимости устройства. Именно тогда я понял, насколько важна дополнительная защита, выходящая за рамки базового сервисного обслуживания.
Ключевые параметры полиса
Чтобы не переплатить за ненужные опции и получить реальную выплату, необходимо детально изучить условия договора. Каждый параметр напрямую влияет на то, насколько легко вы сможете получить возмещение.
| Параметр | Что это означает | Влияние на стоимость |
|---|---|---|
| Страховой случай | Конкретное событие, при котором положена выплата | Чем шире список, тем дороже полис |
| Период действия | Срок, в течение которого работает защита | Длительные сроки увеличивают цену |
| Сумма покрытия | Максимальный размер выплаты | Высокая сумма покрытия повышает цену |
| Франшиза | Часть ущерба, которую клиент оплачивает сам | Высокая франшиза снижает стоимость полиса |
| Лимит ответственности | Предел, выше которого компания не платит | Влияет на общую надежность защиты |
Франшиза — это важный технический термин. Простыми словами, это сумма, которую вы берете на себя при каждом страховом случае. Например, если ремонт стоит 10 000 рублей, а ваша франшиза составляет 2 000 рублей, страховая компания компенсирует только 8 000 рублей. Это позволяет существенно снизить стоимость самого договора.
При выборе полиса я всегда обращаю внимание на четкость формулировок. Если в документе написано «повреждение», я обязательно уточняю, включает ли это «залитие» или «механическое воздействие». Неопределенность в договоре — главный враг клиента при попытке получить выплату.
Дополнительные возможности защиты
Современные страховые продукты часто включают в себя опции, которые делают использование техники еще более комфортным. Эти функции могут показаться избыточными, но в критической ситуации они экономят массу времени.
- Опция быстрого замещения: предоставление подменного устройства на время ремонта.
- Покрытие аксессуаров: страхование чехлов, блоков питания и наушников вместе с основным гаджетом.
- Международная защита: возможность получить сервис или выплату, если вы находитесь за границей.
- Выездной сервис: приезд мастера на дом для диагностики крупной бытовой техники.
- Покрытие стихийных бедствий: защита от пожаров, наводнений или ударов молнии.
- Помощь при потере документов: компенсация расходов на восстановление чеков и договоров.
- Юридическая поддержка: консультации при спорах с продавцами или сервисными центрами.
- Дистанционная диагностика: удаленная проверка программных сбоев через службу поддержки.
Выбор защиты под конкретные задачи
Не существует универсального решения, которое подошло бы всем. Стратегия защиты должна зависеть от того, как именно вы используете свое имущество.
Для активных пользователей смартфонов, которые постоянно находятся в движении, критически важна защита от разбитого экрана и залития. Если вы часто путешествуете, стоит рассматривать полисы с международным покрытием. Домашние системы, такие как телевизоры или игровые консоли, больше подвержены риску скачков напряжения или случайного повреждения детьми/домашними животными. Профессиональное оборудование, например, камеры или ноутбуки дизайнеров, требует комплексного страхования, включая защиту от кражи в общественных местах.
| Тип пользователя | Рекомендуемый тип страховки | На что обратить внимание |
|---|---|---|
| Мобильный пользователь | Комплексный полис (экран + залитие) | Скорость замены устройства |
| Владелец домашней техники | Защита от скачков напряжения и поломок | Наличие выездного мастера |
| Профессионал (фрилансер) | Страхование от кражи и повреждений | Высокая сумма покрытия |
| Семья с детьми | Расширенная защита от случайных ударов | Отсутствие исключений по «неосторожности» |
Оценка финансовой целесообразности
Прежде чем оплатить полис, нужно сопоставить его стоимость с ценой самого устройства. Если страховка стоит 30% от стоимости гаджета, это может быть неоправданно дорого, если только вы не работаете с этим устройством ежедневно.
| Стоимость техники | Ориентировочная цена полиса | Целесообразность |
|---|---|---|
| Бюджетная (до 15 000 руб.) | 1 500 – 3 000 руб. | Низкая (проще купить новое) |
| Средний сегмент (30 000 – 70 000 руб.) | 3 000 – 7 000 руб. | Высокая (защита существенной суммы) |
| Премиум (от 100 000 руб.) | 7 000 – 15 000 руб. | Очень высокая (критичный риск) |
Я помню, как купил недорогой планшет и решил сэкономить, не оформляя страховку. Через месяц он упал, и стоимость ремонта составила почти 80% от цены нового устройства. В следующий раз я выбрал более дорогую модель, но обязательно оформил полис, так как это окупилось уже при первом страховом случае.
Рынок страховых услуг и брендов
При выборе компании стоит ориентироваться не на рекламные лозунги, а на реальную репутацию и скорость выплат. Крупные банки часто предлагают страховые продукты в рамках своих экосистем, что удобно для оформления в один клик. Однако стоит проверять, является ли банк страховой компанией или лишь агентом, передающим данные третьей стороне.
При оценке бренда учитывайте следующие факторы:
- Наличие лицензии Центрального Банка.
- Среднее время рассмотрения заявки на выплату.
- Количество положительных отзывов о реальных выплатах.
- Широкая сеть официальных сервисных центров-партнеров.
- Прозрачность условий в мобильном приложении.
Где оформить защиту
Существует несколько основных каналов приобретения полиса. Самый простой способ — оформить страховку непосредственно в магазине (М.Видео, DNS и др.) в момент покупки товара. Это удобно, так как все данные уже внесены в систему. Однако онлайн-сервисы и сайты крупных страховых компаний часто предлагают более гибкие условия и более низкие цены за счет отсутствия торговой наценки магазина.
Если вы решили покупать полис самостоятельно, обязательно проверьте лицензию компании на официальном сайте регулятора. Это гарантирует, что перед вами не мошенники, а легальный участник рынка.
Типичные ошибки при страховании
Многие пользователи совершают одни и те же промахи, которые в итоге приводят к отказу в выплате. Самая частая ошибка — это невнимательное чтение мелкого шрифта в договоре. Часто там указаны исключения, которые делают страховку бесполезной.
- Путаница между гарантией и страховкой: попытка требовать выплату по полису за заводской брак (это работа гарантии).
- Игнорирование франшизы: непонимание того, что мелкий ремонт может не покрываться из-за высокой суммы самострахования.
- Неправильное описание рисков: если вы не указали, что гаджет будет использоваться в экстремальных условиях, в выплате могут отказать.
- Попытка застраховать изношенную технику: старые устройства имеют низкую страховую ценность.
- Утеря документов: отсутствие чека или договора при наступлении страхового случая.
- Сокрытие информации: если вы уже знали о повреждении до покупки полиса, это считается мошенничеством.
- Использование несертифицированных аксессуаров: некоторые компании отказывают в выплате, если техника повреждена из-за некачественной зарядки.
Чтобы принять окончательное решение, воспользуйтесь нашей таблицей-рекомендацией, которая поможет сориентироваться в ситуациях.
| Ситуация | Нужна ли страховка? | Рекомендуемый фокус |
|---|---|---|
| Покупка флагманского смартфона | Да | Защита экрана и залития |
| Покупка бюджетного телевизора | Скорее нет | Только если есть риск скачков напряжения |
| Покупка дорогого игрового ноутбука | Обязательно | Комплексная защита от кражи и повреждений |
| Покупка бытовой техники для дома | По желанию | Защита от поломок электроники |
Часто задаваемые вопросы (FAQ)
Покрывает ли страховка естественный износ устройства?
Нет, страховые случаи связаны с внезапными и непредвиденными событиями. Естественный износ компонентов — это не страховой случай.
Как заявить о наступлении страхового случая?
Необходимо незамедлительно связаться со страховым агентом или позвонить по номеру горячей линии, указанному в полисе, и следовать инструкциям.
Что делать, если я потерял страховой полис?
Большинство современных компаний хранят электронные копии. Вам достаточно обратиться в поддержку, назвав паспортные данные или номер договора.
Можно ли застраховать технику, купленную с рук?
Обычно страхование привязано к чеку покупки в официальном ритейле, поэтому застраховать б/у устройство крайне сложно или невозможно.
Влияет ли наличие чека на выплату?
Да, чек является основным документом, подтверждающим стоимость и дату приобретения устройства.
Что такое страховая сумма?
Это максимальный предел денег, который компания выплатит вам за один или несколько страховых случаев в течение срока действия договора.
Можно ли вернуть деньги за полис, если я передумал?
Да, в течение определенного периода (период охлаждения) вы имеете право расторгнуть договор и вернуть уплаченную сумму.